1. Mẫu 3A theo Nghị định 254 là gì?
Mẫu 3A theo Nghị định 254 là biểu mẫu dùng để xác định giá trị khối lượng công việc hoàn thành trong hoạt động xây dựng, đầu tư hoặc các dự án có nghiệm thu theo từng giai đoạn. Biểu mẫu này thường được sử dụng để làm căn cứ thanh toán, quyết toán và kiểm soát khối lượng thực tế giữa chủ đầu tư và nhà thầu theo quy định của Nghị định 254/2023/NĐ-CP.
Mẫu 3A đóng vai trò quan trọng trong quản lý chi phí và nghiệm thu công trình. Cụ thể được sử dụng để:
- Xác định khối lượng công việc đã hoàn thành
- Làm căn cứ thanh toán giữa chủ đầu tư và nhà thầu
- Đối chiếu giá trị thực tế thi công so với hợp đồng
- Phục vụ công tác quyết toán công trình
- Kiểm soát tiến độ và chi phí dự án
Tham khảo thêm: [Tải xuống] Mẫu 24 thông tư 86 đề nghị chấm dứt hiệu lực mã số thuế
2. Tải xuống mẫu 3A theo nghị định 254
| Ký hiệu mẫu | Tên mẫu | File Word | File Excel |
|---|---|---|---|
| Mẫu số 03.a/TT | Bảng xác định giá trị khối lượng công việc hoàn thành | Tải về | Tải về |
Tham khảo thêm: [Tải xuống] Mẫu 18 đơn đăng ký biến động đất đai
3. Cấu trúc Mẫu số 03.a/TT
Mẫu số 03.a/TT có tên gọi “Bảng xác định giá trị khối lượng công việc hoàn thành”, được ban hành kèm theo Nghị định số 254/2025/NĐ-CP ngày 26/9/2025 của Chính phủ về quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công. Mẫu được sử dụng để xác định giá trị khối lượng công việc hoàn thành làm căn cứ đề nghị thanh toán vốn đầu tư công.
Mẫu biểu gồm các nhóm thông tin chính sau:
a. Thông tin chung
- Tên dự án hoặc nhiệm vụ.
- Tên chủ đầu tư, đơn vị thực hiện và nhà thầu (nếu có).
- Thông tin hợp đồng hoặc dự toán làm căn cứ thanh toán.
- Kỳ đề nghị thanh toán và thời điểm lập bảng theo biểu mẫu áp dụng.
b. Thông tin hợp đồng hoặc dự toán
Đối với công việc thực hiện theo hợp đồng, số liệu được đối chiếu với Bảng tổng hợp thông tin hợp đồng – Mẫu số 02.a/TT. Đối với công việc không thực hiện theo hợp đồng, căn cứ Bảng tổng hợp thông tin dự toán – Mẫu số 02.b/TT và dự toán được cấp có thẩm quyền phê duyệt.
c. Bảng xác định giá trị khối lượng hoàn thành
Bảng thể hiện các thông tin phục vụ xác định giá trị công việc, gồm tên công việc, đơn vị tính, khối lượng theo hợp đồng hoặc dự toán, đơn giá, giá trị tương ứng, khối lượng hoàn thành và giá trị đề nghị thanh toán theo kỳ. Việc kê khai cần phù hợp với hợp đồng, dự toán, khối lượng thực tế đã thực hiện và hồ sơ nghiệm thu có liên quan.
d. Phần tổng hợp giá trị thanh toán
Phần này tổng hợp các khoản liên quan đến tạm ứng chưa thu hồi, giá trị khối lượng đã thanh toán ở kỳ trước, giá trị khối lượng hoàn thành kỳ này, số thu hồi tạm ứng và giá trị đề nghị thanh toán lũy kế. Cần ghi đúng chỉ tiêu, đúng thứ tự và cách xác định giá trị theo mẫu chính thức.
đ. Xác nhận và chữ ký
Bảng được lập, xác nhận theo các vị trí và yêu cầu thể hiện trên mẫu ban hành kèm Nghị định. Khi sử dụng, cần giữ nguyên cấu trúc, tên chỉ tiêu và phần xác nhận theo biểu mẫu chính thức, không tự ý thay đổi thành phần chữ ký hoặc cơ quan tiếp nhận.
4. Hướng dẫn lập Mẫu số 03.a/TT khi thanh toán vốn
Việc lập Mẫu số 03.a/TT cần căn cứ vào hợp đồng hoặc dự toán đã được phê duyệt, khối lượng công việc thực tế hoàn thành, hồ sơ nghiệm thu và tình hình thanh toán vốn của các kỳ trước. Chủ đầu tư chịu trách nhiệm về tính chính xác, hợp pháp của giá trị đề nghị thanh toán.
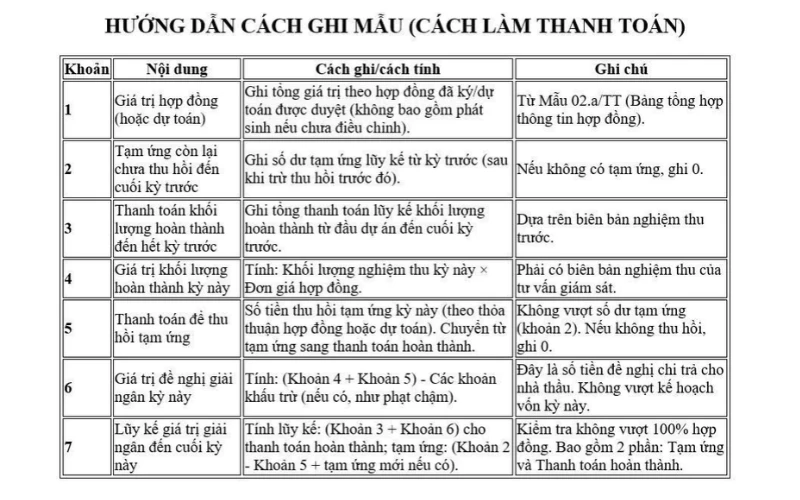
3.1. Nguyên tắc xác định các khoản giá trị
Việc sử dụng bảng tính Excel có công thức tự động có thể giúp hạn chế sai sót số học. Tuy nhiên, công thức cần được thiết lập theo đúng chỉ tiêu của mẫu chính thức và kiểm tra lại trước khi nộp hồ sơ. Không tự ý thay đổi cách tính hoặc đơn vị tiền tệ nếu biểu mẫu và hướng dẫn áp dụng không cho phép.
Dưới đây là hướng dẫn chi tiết cách ghi từng chỉ tiêu trong mẫu:
(1) Giá trị tạm ứng còn lại chưa thu hồi đến hết kỳ trước
Là số tiền chủ đầu tư đã tạm ứng nhưng chưa thu hồi đến cuối kỳ trước, bao gồm:
- Tạm ứng cho nhà thầu theo hợp đồng
- Tạm ứng trực tiếp trong trường hợp tự thực hiện
- Tạm ứng cho các đơn vị không thông qua hợp đồng
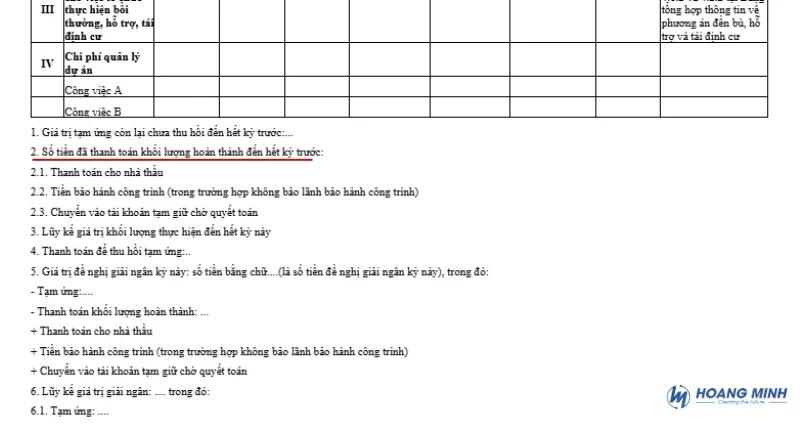
(2) Số tiền đã thanh toán khối lượng hoàn thành đến hết kỳ trước
Là tổng số tiền đã thanh toán cho khối lượng đã nghiệm thu đến kỳ trước, không bao gồm tiền tạm ứng, áp dụng cho:
- Nhà thầu theo hợp đồng
- Chủ đầu tư tự thực hiện
- Các đơn vị thực hiện theo dự toán
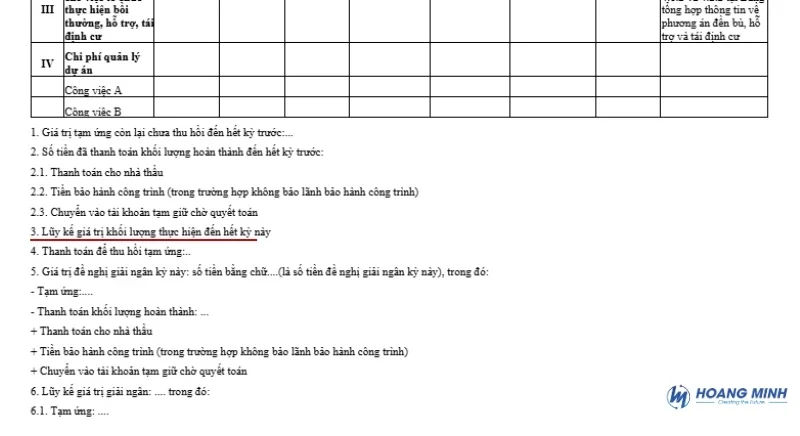
(3) Lũy kế giá trị khối lượng thực hiện đến hết kỳ này
Là tổng giá trị khối lượng đã thực hiện đến thời điểm báo cáo, bao gồm:
- Khối lượng thực hiện đến kỳ trước
- Khối lượng phát sinh trong kỳ hiện tại theo nghiệm thu
Trường hợp không đủ kế hoạch vốn để thanh toán, phần giá trị còn lại sẽ chuyển sang kỳ sau và không phải lập lại bảng, chỉ cần lập giấy đề nghị thanh toán.
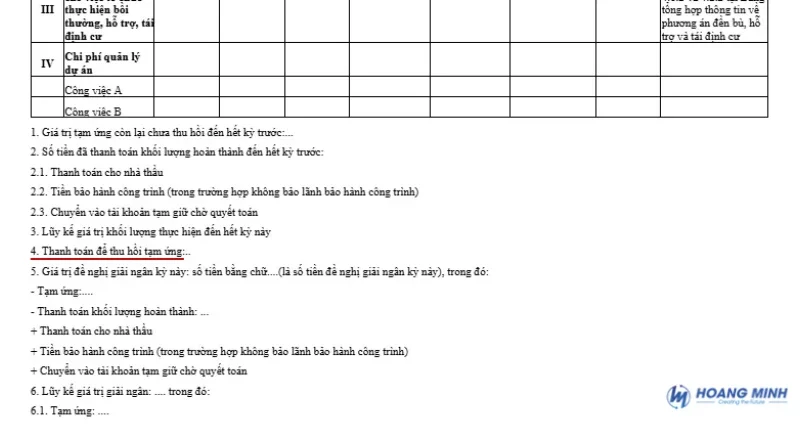
 (4) Thanh toán để thu hồi tạm ứng
Là số tiền dùng để thu hồi một phần hoặc toàn bộ khoản tạm ứng còn lại, được xác định theo:
- Hợp đồng đã ký kết giữa các bên
- Dự toán được duyệt trong trường hợp không có hợp đồng
Khoản này được hiểu là chuyển từ tạm ứng sang thanh toán khối lượng hoàn thành.
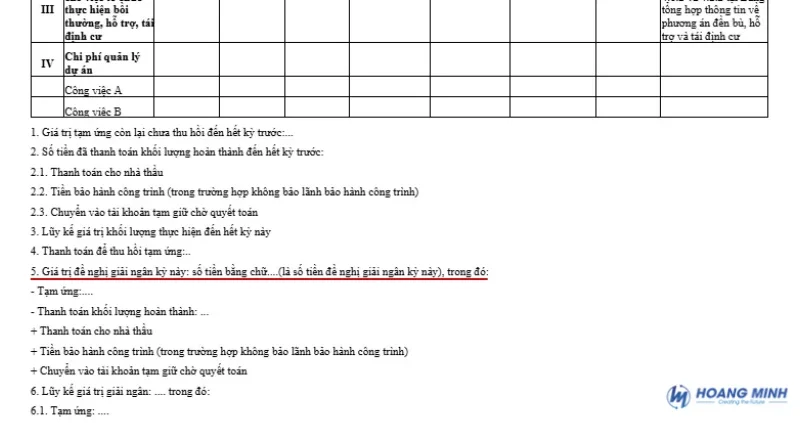
(5) Giá trị đề nghị giải ngân kỳ này
Là số tiền đề nghị Kho bạc Nhà nước thanh toán trong kỳ, bao gồm:
- Thanh toán khối lượng hoàn thành
- Tạm ứng (nếu có)
- Đã trừ phần thu hồi tạm ứng
Lưu ý: Tổng giá trị thanh toán lũy kế trong năm không được vượt kế hoạch vốn được giao.
(6) Lũy kế giá trị giải ngân
Gồm 2 phần chính:
- Tạm ứng: Tạm ứng còn lại kỳ trước trừ phần thu hồi, cộng tạm ứng mới (nếu có)
- Thanh toán khối lượng hoàn thành: Số đã thanh toán kỳ trước + phần thu hồi tạm ứng + thanh toán kỳ này

(7) Đơn vị tiền tệ
Áp dụng tiền ngoại tệ đối với dự án đầu tư công thực hiện ở nước ngoài.
(8) Trường hợp quản lý nhiều dự án
Nếu chủ đầu tư hoặc ban quản lý dự án quản lý nhiều dự án, chi phí quản lý dự án phải được phân bổ và ghi nhận tương ứng theo từng dự án cụ thể.
Lưu ý quan trọng: Không nên mặc định áp dụng công thức “giá trị khối lượng hoàn thành kỳ này trừ tiền thu hồi tạm ứng” cho mọi trường hợp. Theo hướng dẫn của mẫu, số thu hồi tạm ứng được phản ánh riêng trong phần thanh toán khối lượng hoàn thành; cần căn cứ đúng cách tính của từng chỉ tiêu trong biểu mẫu chính thức.
3.2. Quy trình lập và hoàn thiện hồ sơ
Bước 1: Thu thập hồ sơ đầu vào
Chuẩn bị hợp đồng hoặc dự toán đã được phê duyệt, biên bản nghiệm thu khối lượng hoàn thành, hồ sơ thanh toán các kỳ trước, số liệu tạm ứng và thu hồi tạm ứng, cùng thông tin kế hoạch vốn được giao.
Bước 2: Xác định giá trị khối lượng hoàn thành
Đối chiếu khối lượng thực tế đã hoàn thành với hợp đồng hoặc dự toán. Kiểm tra đơn giá, giá trị tương ứng và điều kiện nghiệm thu trước khi tổng hợp số liệu đề nghị thanh toán.
Bước 3: Tổng hợp số liệu kỳ trước và kỳ này
Cập nhật số đã thanh toán lũy kế, số tạm ứng còn phải thu hồi, giá trị khối lượng hoàn thành kỳ này và số đề nghị thanh toán. Bảo đảm số liệu thống nhất với sổ theo dõi thanh toán vốn của chủ đầu tư.
Bước 4: Kiểm tra và xác nhận
Kiểm tra tính đầy đủ, chính xác của các chỉ tiêu, phép tính và hồ sơ làm căn cứ. Người có trách nhiệm của chủ đầu tư xác nhận theo quy định và quy trình nội bộ của đơn vị.
Bước 5: Gửi hồ sơ đề nghị thanh toán
Đối với khối lượng hoàn thành thực hiện theo hợp đồng, hồ sơ thanh toán theo Nghị định số 254/2025/NĐ-CP gồm Giấy đề nghị thanh toán vốn (Mẫu số 04.a/TT), Giấy rút vốn (Mẫu số 05.a/TT), Giấy đề nghị thu hồi vốn tạm ứng nếu có (Mẫu số 04.b/TT) và Bảng xác định giá trị khối lượng công việc hoàn thành (Mẫu số 03.a/TT). Thành phần hồ sơ cụ thể cần xác định theo trường hợp thanh toán thực tế. <Cite refs={[“turn247524search2″,”turn247524search3”]}/>
3.3. Các điểm cần kiểm tra trước khi gửi hồ sơ
- Giá trị thanh toán không vượt giá trị hợp đồng hoặc dự toán được phép thanh toán và kế hoạch vốn được bố trí.
- Số liệu khối lượng hoàn thành phù hợp với hồ sơ nghiệm thu và các điều kiện thanh toán.
- Số tạm ứng đã thu hồi, số còn phải thu hồi và số đề nghị thu hồi trong kỳ được đối chiếu chính xác.
- Số liệu lũy kế kỳ trước khớp với hồ sơ đã thanh toán, tránh tính trùng khối lượng hoặc giá trị.
- Các trường thông tin, chỉ tiêu và phần xác nhận được kê khai theo đúng mẫu chính thức ban hành kèm Nghị định số 254/2025/NĐ-CP.
Tham khảo thêm: Tải xuống mẫu hợp đồng thương mại mới nhất 2026