1. Mẫu 41/UQ-ĐKT là gì?
Mẫu 41/UQ-ĐKT là giấy ủy quyền đăng ký thuế, được sử dụng khi người nộp thuế ủy quyền cho tổ chức, cá nhân khác thực hiện các thủ tục liên quan đến đăng ký thuế với cơ quan thuế. Biểu mẫu này được ban hành kèm theo Thông tư 86/2024/TT-BTC, áp dụng thống nhất trong các thủ tục hành chính về thuế hiện hành.
Trong thực tế, không phải lúc nào người nộp thuế cũng trực tiếp thực hiện thủ tục. Khi đó, Mẫu 41/UQ-ĐKT được sử dụng trong các trường hợp:
- Ủy quyền cho kế toán hoặc dịch vụ kế toán thực hiện đăng ký mã số thuế
- Ủy quyền thay đổi thông tin đăng ký thuế
- Ủy quyền nộp hồ sơ chấm dứt hiệu lực mã số thuế
- Ủy quyền làm việc với cơ quan thuế trong các thủ tục hành chính
- Doanh nghiệp thuê đơn vị dịch vụ thuế thực hiện hồ sơ
2. Tải xuống Mẫu 41/UQ-ĐKT Giấy ủy quyền đăng ký thuế mới nhất
Để hỗ trợ cá nhân và doanh nghiệp thực hiện thủ tục đăng ký thuế nhanh chóng, dưới đây là Mẫu 41/UQ-ĐKT – Giấy ủy quyền đăng ký thuế mới nhất được ban hành kèm theo Thông tư 86/2024/TT-BTC.
| Tải xuống | File Word | File PDF |
3. Trường hợp nào được ủy quyền đăng ký thuế TNCN cho công ty?
4. Địa điểm, hồ sơ đăng ký thuế lần đầu đối với cá nhân
Việc đăng ký thuế lần đầu là bước quan trọng giúp cá nhân được cấp mã số thuế để thực hiện nghĩa vụ tài chính theo quy định. Nội dung này được hướng dẫn tại Thông tư 86/2024/TT-BTC.
4.1 Địa điểm nộp hồ sơ đăng ký thuế
Tùy theo từng trường hợp cụ thể, cá nhân có thể nộp hồ sơ tại:
- Cơ quan thuế quản lý trực tiếp nơi cá nhân cư trú (thường trú hoặc tạm trú)
- Cơ quan chi trả thu nhập (nếu đăng ký thông qua tổ chức trả thu nhập)
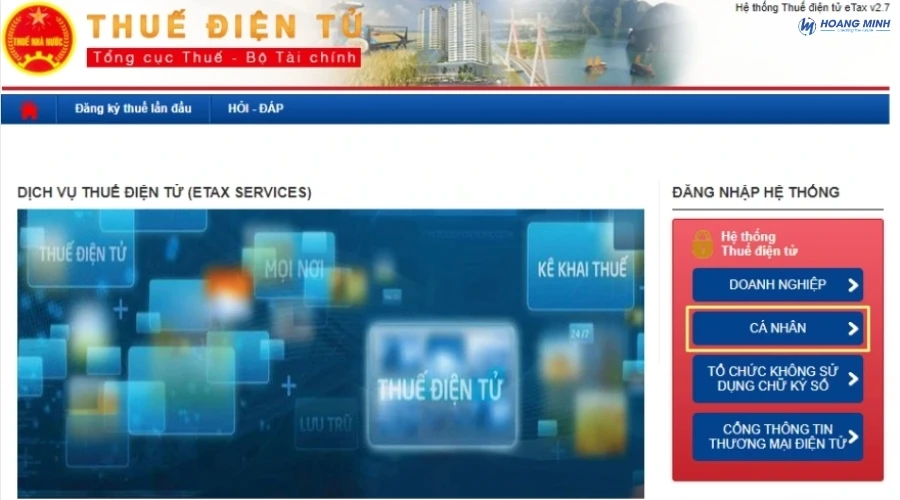
- Nộp trực tuyến qua Cổng thông tin điện tử của cơ quan thuế
Việc lựa chọn đúng nơi nộp hồ sơ sẽ giúp quá trình xử lý nhanh chóng và tránh phát sinh sai sót.
4.2 Hồ sơ đăng ký thuế lần đầu đối với cá nhân
Hồ sơ đăng ký thuế lần đầu thường bao gồm:
- Tờ khai đăng ký thuế theo mẫu quy định
- Bản sao căn cước công dân hoặc chứng minh nhân dân còn hiệu lực
- Các giấy tờ liên quan khác (nếu đăng ký thông qua tổ chức chi trả thu nhập)
Trong trường hợp ủy quyền cho tổ chức hoặc cá nhân khác thực hiện, cần bổ sung giấy ủy quyền hợp lệ.
5. Mức phạt tiền đối với hành vi không nộp hồ sơ khai thuế
Theo quy định tại Nghị định 125/2020/NĐ-CP, mức xử phạt đối với hành vi không nộp hoặc chậm nộp hồ sơ khai thuế được xác định dựa trên thời gian vi phạm và việc có phát sinh nghĩa vụ thuế hay không.
- Phạt cảnh cáo: Áp dụng khi nộp hồ sơ khai thuế chậm từ 01 đến 05 ngày và có tình tiết giảm nhẹ. Đây là mức xử lý nhẹ nhất, thường áp dụng cho vi phạm lần đầu hoặc có lý do khách quan.
- Phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng: Áp dụng đối với hành vi nộp hồ sơ khai thuế quá hạn từ 01 đến 30 ngày (trừ trường hợp được cảnh cáo). Mức phạt này khá phổ biến khi doanh nghiệp hoặc cá nhân quên thời hạn kê khai.
- Phạt tiền từ 5.000.000 đồng đến 8.000.000 đồng: Áp dụng khi nộp hồ sơ khai thuế chậm từ 31 đến 60 ngày. Đây là mức phạt tăng dần theo thời gian vi phạm.
- Phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng, áp dụng cho các trường hợp:
- Nộp hồ sơ khai thuế chậm từ 61 đến 90 ngày
- Nộp chậm từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp
- Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp
- Không nộp phụ lục kèm theo đối với doanh nghiệp có giao dịch liên kết
-
Phạt tiền từ 15.000.000 đồng đến 25.000.000 đồng, áp dụng khi:
- Nộp hồ sơ khai thuế quá hạn trên 90 ngày
- Có phát sinh số thuế phải nộp
- Người nộp thuế đã tự giác nộp đủ tiền thuế và tiền chậm nộp trước khi cơ quan thuế kiểm tra hoặc lập biên bản
-
Biện pháp khắc phục hậu quảNgoài tiền phạt, người vi phạm còn phải:
- Nộp đủ số tiền thuế chậm nộp vào ngân sách nhà nước
- Bổ sung đầy đủ hồ sơ khai thuế và các phụ lục liên quan
Lưu ý: Mức phạt nêu trên áp dụng đối với tổ chức. Đối với cá nhân, hộ kinh doanh thì mức xử phạt bằng 1/2 so với tổ chức theo quy định của Nghị định 125/2020/NĐ-CP.
Kết luận